
Vistas: 0 Autor: Editor del sitio Hora de publicación: 2026-11-10 Origen: Sitio


Las diez principales empresas de alimentos para mascotas de Asia tienen 190 y 1.010 millones de dólares . ingresos anuales de entre Japón ocupa tres de los diez puestos, incluidos el primero y el segundo.
Las dos empresas chinas, Yantai China Pet Foods (764 millones de dólares) y Gambol Pet Group (720 millones de dólares), se encuentran entre las cinco primeras. Ambos comenzaron como fabricantes por contrato para marcas ajenas.
La clasificación no es realmente una historia sobre el tamaño. Son tres apuestas diferentes: Japón por la confianza y los nichos estrechos, Tailandia por las materias primas, China por la escala y la velocidad internas.
Si se le pide a la mayoría de las personas que nombren la empresa de alimentos para mascotas más grande de Asia, elegirán una marca que hayan visto en el pasillo de un supermercado. La respuesta real es una empresa que la mayoría de ellos conoce por algo completamente distinto.
Ésa es la primera señal de que vale la pena leer atentamente este ranking. La segunda es lo que las dos entradas chinas tienen en común: ninguna de ellas fue creada como una marca. Ambos fueron construidos como fábricas.
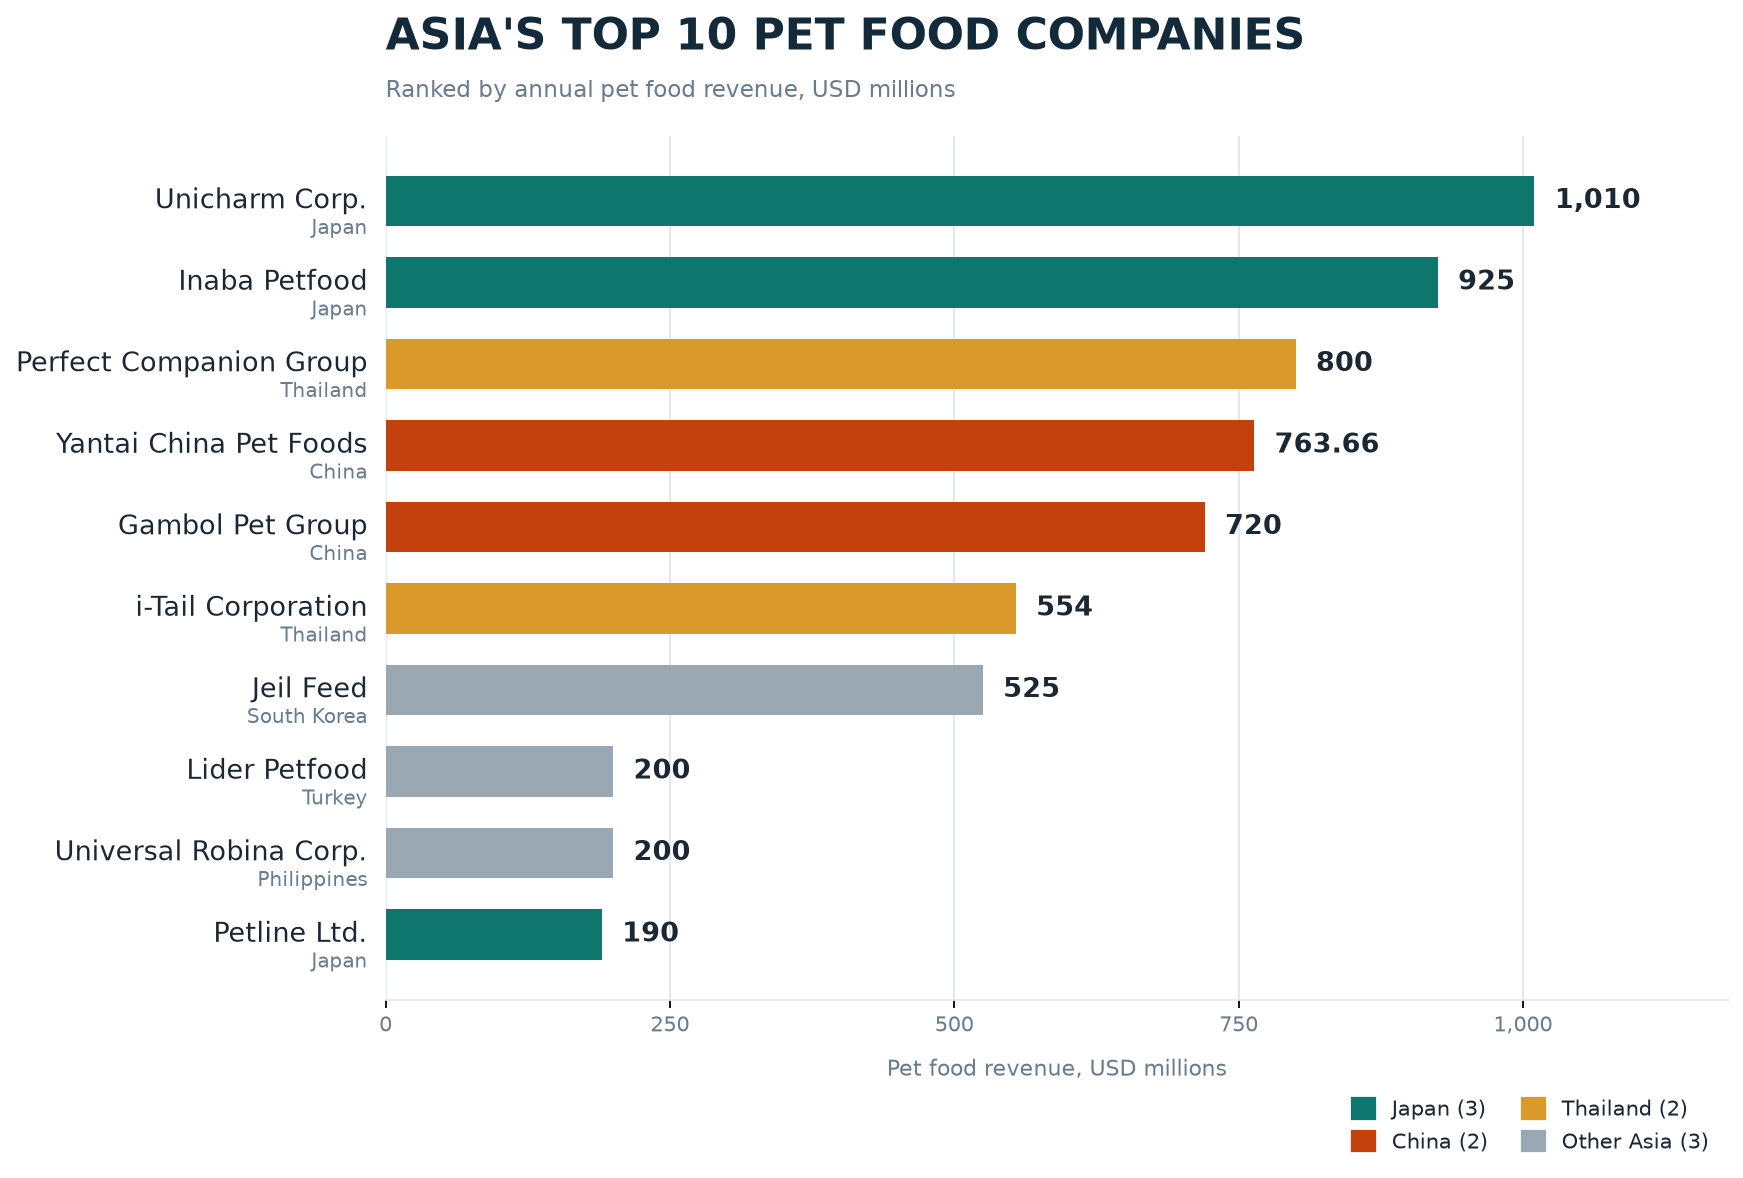
Las diez empresas de alimentos para mascotas más grandes de Asia por ingresos anuales. Japón tiene tres puestos, China y Tailandia dos cada uno. Fuente: conjunto de datos de las principales empresas de 2026; Cifras en millones de dólares.
Unicharm encabeza la lista con 1.010 millones de dólares en ingresos por alimentos para mascotas. En la mayor parte de Asia, la empresa es conocida por los pañales y los productos de higiene y cuidado de bebés, no por los gatos.
Ese trasfondo es exactamente el motivo por el que ganó. La fabricación higiénica exige cosas que los alimentos para mascotas también exigen a escala: control de calidad estricto, cadenas de suministro estables, distribución minorista disciplinada y el hábito de gestionar el espacio en los estantes en lugar de solo las fábricas. Unicharm apuntó esas capacidades a los alimentos húmedos a través de marcas como Silver Spoon y Tsukino Hana, y construyó una posición en Japón y el este de Asia que es extremadamente difícil de desalojar.
Es un recordatorio útil para cualquiera que estudie este mercado. La ganadora no fue la empresa de mascotas más apasionada. Fue la empresa con mejor capacidad adyacente, aplicada a una categoría que premia la coherencia más que la novedad.
Inaba Petfood, con un valor de 925 millones de dólares, fabrica alimentos desde 1805. Doscientos veinte años, la mayoría de ellos antes de que la industria de alimentos para mascotas existiera en alguna forma reconocible.
Su motor moderno es una sola idea: los gatos son quisquillosos, y el irritabilidad es un problema técnico, no de marketing. La línea CIAO de golosinas para lamer y comida húmeda está diseñada casi exclusivamente en torno a la palatabilidad (textura, humedad, aroma) y luego se repite sin descanso. Entra en una tienda de mascotas japonesa y el estante se lee como la hoja de ruta de un producto: taza, bolsa, palito, adorno, atún, pollo, vieira.
Inaba no gana en precio. Se gana en el hecho de que un gato que rechaza todo lo demás se lo comerá. Ése es un foso construido a partir de la formulación, no del capital.
Perfect Companion Group (800 millones de dólares) e i-Tail (554 millones de dólares) se encuentran entre los seis primeros y ambos son productores del mismo recurso: el atún.
Tailandia procesa enormes volúmenes de productos del mar, y las partes que no se destinan al consumo humano se convierten en insumos de alimento para mascotas a un costo que ningún fabricante del interior puede igualar. Es por eso que tantas marcas globales fabrican silenciosamente sus alimentos húmedos y latas en fábricas tailandesas. Tailandia no es sólo un proveedor de alimentos para mascotas; es la cocina.
La debilidad está en el otro lado del libro mayor. Las empresas tailandesas han creado una formidable capacidad OEM y marcas propias respetables, pero el reconocimiento de los consumidores fuera de su región de origen sigue siendo escaso. La propia taquigrafía de la industria es contundente: cocinas fuertes, etiquetas más débiles.
Yantai China Pet Foods (764 millones de dólares) y Gambol Pet Group (720 millones de dólares) ocupan el cuarto y quinto lugar: el único país, además de Japón, con dos empresas entre los cinco primeros.
Los ingresos de Gambol en 2025 alcanzaron los 6.769 millones de RMB, un aumento interanual del 29,06%, y las marcas propias contribuyeron con 4.965 millones de RMB a una tasa de crecimiento del 40,06%. Ese segundo número importa más que el primero. Para una empresa asociada durante mucho tiempo con la fabricación por contrato, el motor de crecimiento se ha convertido silenciosamente en sus propias marcas: Myfoodie en el segmento masivo, Fregate avanzando hacia la comida cruda para gatos con alto contenido de carne y una cartera que abarca varios niveles de precios. La producción se sitúa en China, Tailandia y Nueva Zelanda; Los productos se envían a Europa, Estados Unidos, Japón y Corea.
Yantai tomó un camino diferente. Los ingresos alcanzaron los 5.221 millones de RMB, un aumento del 16,95 %, con tres marcas propias (WANPY, Toptrees y ZEAL) superpuestas a una base de fabricación por contrato que nunca desapareció. Su presencia es la más internacional de cualquier empresa en esta lista: plantas en China, EE. UU., Canadá, México, Nueva Zelanda, Camboya y los Países Bajos, productos en alrededor de 90 mercados y años liderando el volumen de exportación de alimentos para mascotas de China.
Dos caminos, un origen. Ambas empresas pasaron su primera década fabricando productos de otras personas, aprendiendo sistemas de calidad y estructuras de costos, y luego los convirtieron en marcas una vez que la demanda interna fue lo suficientemente grande como para respaldar la inversión.
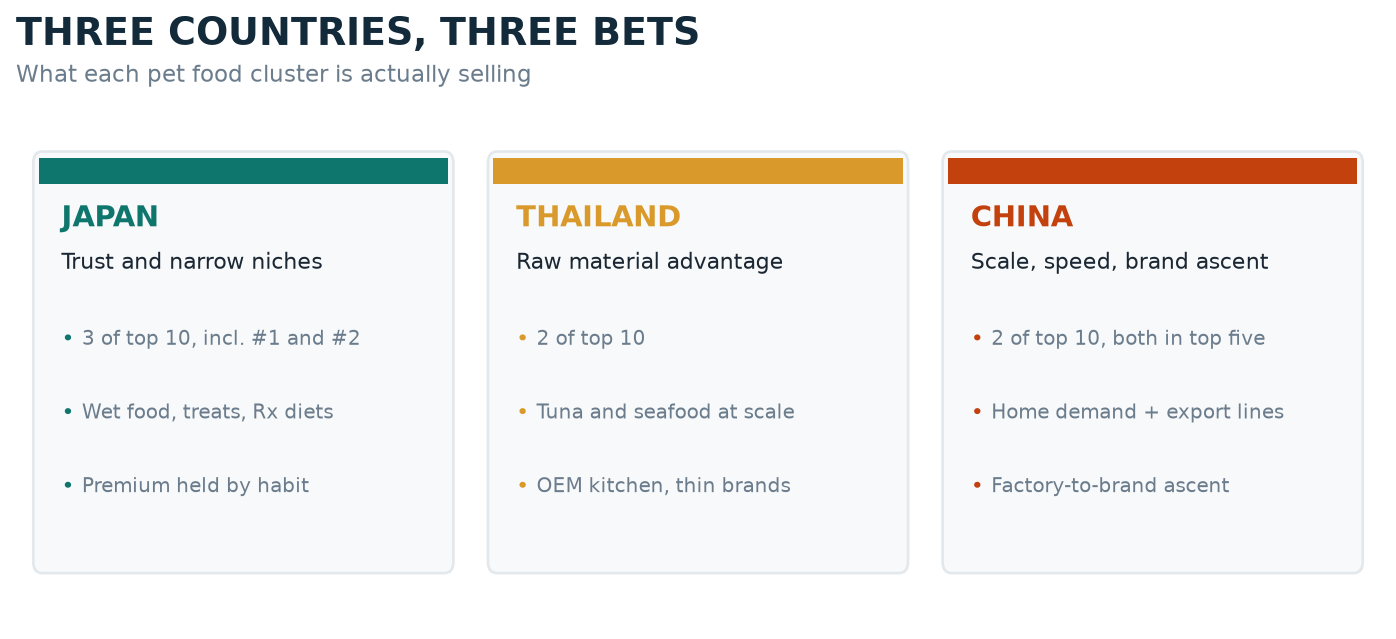
El mismo ranking, leído por estrategia y no por ingresos.
Coloque los tres grupos uno al lado del otro y la estructura se volverá obvia. Japón vende certeza: comida húmeda, golosinas, dietas recetadas, categorías en las que el comprador está ansioso y la marca es la respuesta. Tailandia vende insumos: atún, mariscos y capacidad para enlatar. China vende disponibilidad: enorme demanda interna, ciclos rápidos de productos y una cadena de suministro que puede pasar de la muestra al contenedor en semanas.
Ninguno de estos es automáticamente mejor. Simplemente fracasan de diferentes maneras. Japón lucha por crecer fuera de su región de origen. Tailandia lucha por cobrar una prima de marca. China lucha por conseguir que se confíe en la cima del mercado.
Hay una razón por la que este ranking está dominado por las empresas de alimentos y no por los fabricantes de accesorios: la comida es la categoría que los dueños de mascotas no pueden posponer.
En China, los alimentos han representado más de la mitad del gasto total de las mascotas cada año desde 2021, pasando del 51,5% al 53,7% en 2025. Los suministros, la atención médica y los servicios se sitúan muy por debajo de esa cifra. Incluso en los años de menor consumo, la proporción de alimentos no cayó, sino que aumentó.
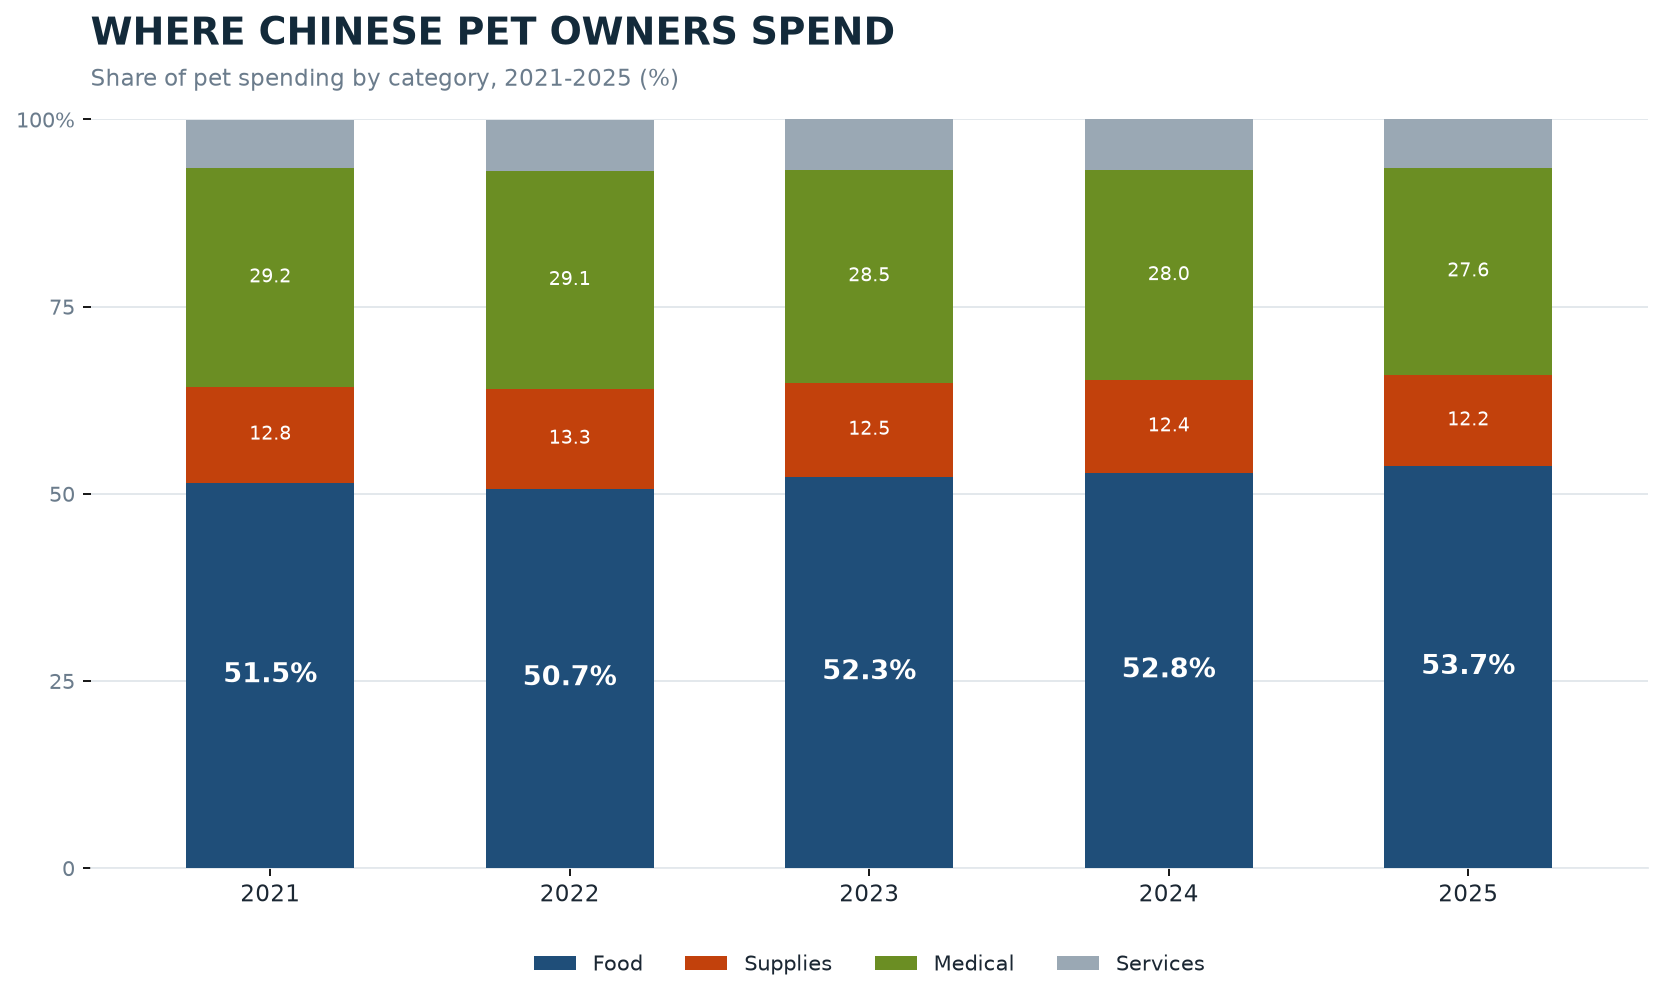
La comida es la única categoría que ha aumentado su participación en el gasto chino en mascotas en cinco años.
Esa es la capa base de todas las empresas de esta lista. Un negocio de alimentos para mascotas no necesita una tendencia para venderse; necesita una casa con un gato. Los accesorios tienen temporadas, los servicios médicos tienen sensibilidad al precio, los servicios dependen de la ubicación. Los alimentos se renuevan cada pocas semanas.
Los ingresos te dicen quién es grande. No te dice quién está ganando.
En 2025, el GMV de alimentos para mascotas en Tmall, JD y Douyin alcanzó los 30.710 millones de RMB, un aumento del 10,2 %, una cifra sólida en un entorno de consumo blando. Pero el promedio esconde la redistribución. La participación del comercio electrónico tradicional cayó mientras que la categoría de mascotas de Douyin creció un 88% año tras año.
Los videos cortos y el comercio en vivo redujeron el costo de crear una marca. Una empresa ya no necesita la distribución minorista nacional para llegar al joven dueño de una mascota; necesita un producto que funcione ante la cámara y un motivo de conversación. Ese cambio es la mayor oportunidad para las marcas chinas frente a las tradicionales cuya fortaleza se construyó en las tiendas físicas.
Sería fácil leer esta lista a medida que China se pone al día. La brecha de ingresos dice lo contrario. Las dos principales empresas japonesas siguen siendo aproximadamente entre un 20% y un 30% más grandes que las principales empresas chinas, y la diferencia no es la capacidad, sino lo que los consumidores pagarán por un nombre.
El foso de Japón no son las fábricas. Se trata de dietas recetadas para afecciones urinarias y renales, comida húmeda con una textura que los gatos aceptan de manera confiable y veinte años de un veterinario recomendando la misma marca. Ese tipo de confianza no se compra con una línea de producción ni se comprime en tres años.
Las marcas chinas se están moviendo en esa dirección (cuidado urinario, control de peso, nutrición para personas mayores), pero la parte superior todavía está en manos de los tradicionales, y la competencia de precios interna es lo suficientemente brutal como para erosionar el margen necesario para financiar ese movimiento.
La primera etapa fue la capacidad. Durante dos décadas, las fábricas chinas y tailandesas compitieron en costos, consistencia de calidad y entrega. Gana el pedido, conserva el cliente, reinvierte. Los dos participantes chinos en esta lista se construyeron en esa etapa.
La segunda etapa es la marca y la I+D estrecha. No es un catálogo más amplio, sino más nítido. Un producto que resuelve tan bien un problema específico que el comprador deja de comparar precios. Aquí es donde Japón ha estado viviendo durante años y donde los líderes chinos están invirtiendo ahora.
La tercera etapa todavía se está formando. Parece menos una pelea de productos y más una pelea de datos y canales: quién es el dueño de la relación con el dueño de la mascota, quién aprende más rápido de ello y quién puede convertir ese aprendizaje en la siguiente formulación.
Si compra productos para mascotas de fabricantes asiáticos (alimentos o no), esta clasificación cambia las preguntas que vale la pena hacer.
¿Qué porcentaje de los ingresos corresponde a la marca propia frente al contrato? Un proveedor con un verdadero negocio de marca propia ha aprendido a decir no a las malas instrucciones. Eso suele reflejarse en la calidad del producto.
¿Qué problema concreto resuelve este producto? Las empresas que subieron en esta lista lo hicieron con productos estrechos y defendibles, no con catálogos amplios.
¿Tienen listo el dossier regulatorio para mi mercado? Los alimentos y productos funcionales viven o mueren según la documentación. Pregunte antes de la muestra, no después.
¿Se puede iterar una formulación en 90 días? La palatabilidad es un bucle de ingeniería, no una especificación única.
¿Dónde está la fábrica y dónde está la entrada? La ventaja de costos de Tailandia proviene del pescado, no del edificio. La ubicación de la planta indica menos que la ubicación de la materia prima.
El patrón que construyó los diez primeros es el mismo que importa en la mesa de abastecimiento: los especialistas con una capacidad real vencen a los generalistas con un gran catálogo. Esa lógica se aplica a suministros para mascotas tanto como para los alimentos.
Unicharm de Japón, con alrededor de 1.010 millones de dólares en ingresos anuales por alimentos para mascotas, por delante de Inaba Petfood con 925 millones de dólares. Unicharm es más conocido por sus productos de higiene y cuidado del bebé; construyó su posición en alimentos para mascotas a partir de marcas de alimentos húmedos como Silver Spoon y Tsukino Hana.
Yantai China Pet Foods reportó 763,66 millones de dólares y Gambol Pet Group 720 millones de dólares en ingresos por alimentos para mascotas, ocupando el cuarto y quinto lugar en Asia. En términos de RMB, Gambol alcanzó los 6.769 millones de RMB en 2025 y Yantai los 5.221 millones de RMB.
Acceso a insumos de productos del mar abundantes y baratos, en particular atún, además de capacidad de enlatado a gran escala y alimentos húmedos. Muchas marcas globales fabrican allí. Las empresas tailandesas tienen fuertes operaciones OEM pero un reconocimiento de marca más débil en los mercados de consumo extranjeros.
Sí, por un amplio margen. En China, los alimentos representaron el 53,7% del gasto de las mascotas en 2025, frente al 51,5% en 2021, mientras que los suministros, la atención médica y los servicios siguieron siendo mucho menores. La comida es la última categoría que los propietarios cortan.
Japón lidera categorías estrechas y de alta confianza, como alimentos húmedos, golosinas basadas en la palatabilidad y dietas recetadas, construidas durante décadas. Las marcas chinas lideran a escala nacional, velocidad de iteración y ejecución del canal en línea, y ahora se están moviendo hacia segmentos funcionales y premium.
Participación en los ingresos de la marca propia versus el contrato, el problema específico que resuelve el producto, la documentación de exportación para su mercado, la velocidad de iteración de la formulación y si la ventaja de la materia prima es real o solo la ubicación de la fábrica. Solicite el expediente reglamentario antes de solicitar muestras.
Hanseek Tech suministra productos para mascotas desde China a distribuidores y vendedores del mercado, con categorías centradas en cajas de arena, camas y enriquecimiento. Si está preseleccionando proveedores para 2026, iniciar una conversación aquí.


