
Просмотры: 0 Автор: Редактор сайта Время публикации: 10.11.2026 Происхождение: Сайт


десяти крупнейших компаний по производству кормов для домашних животных в Азии составляет от 190 до 1,01 миллиарда долларов . Годовой доход Япония занимает три места из десяти, включая первое и второе.
Две китайские компании — Yantai China Pet Foods (764 миллиона долларов) и Gambol Pet Group (720 миллионов долларов) — входят в пятерку лидеров. Оба начинали как контрактные производители для чужих брендов.
На самом деле рейтинг — это не история о размере. Это три разные ставки: Япония на доверие и узкие ниши, Таиланд на сырье, Китай на внутренние масштабы и скорость.
Попросите большинство людей назвать крупнейшую компанию по производству кормов для домашних животных в Азии, и они найдут бренд, который видели в проходе супермаркета. Фактический ответ: компания, которую большинство из них знает совершенно по другому поводу.
Это первый признак того, что этот рейтинг стоит внимательно прочитать. Второе — это то, что общего у этих двух китайских продуктов: ни один из них не создавался как бренд. Оба были построены как фабрики.
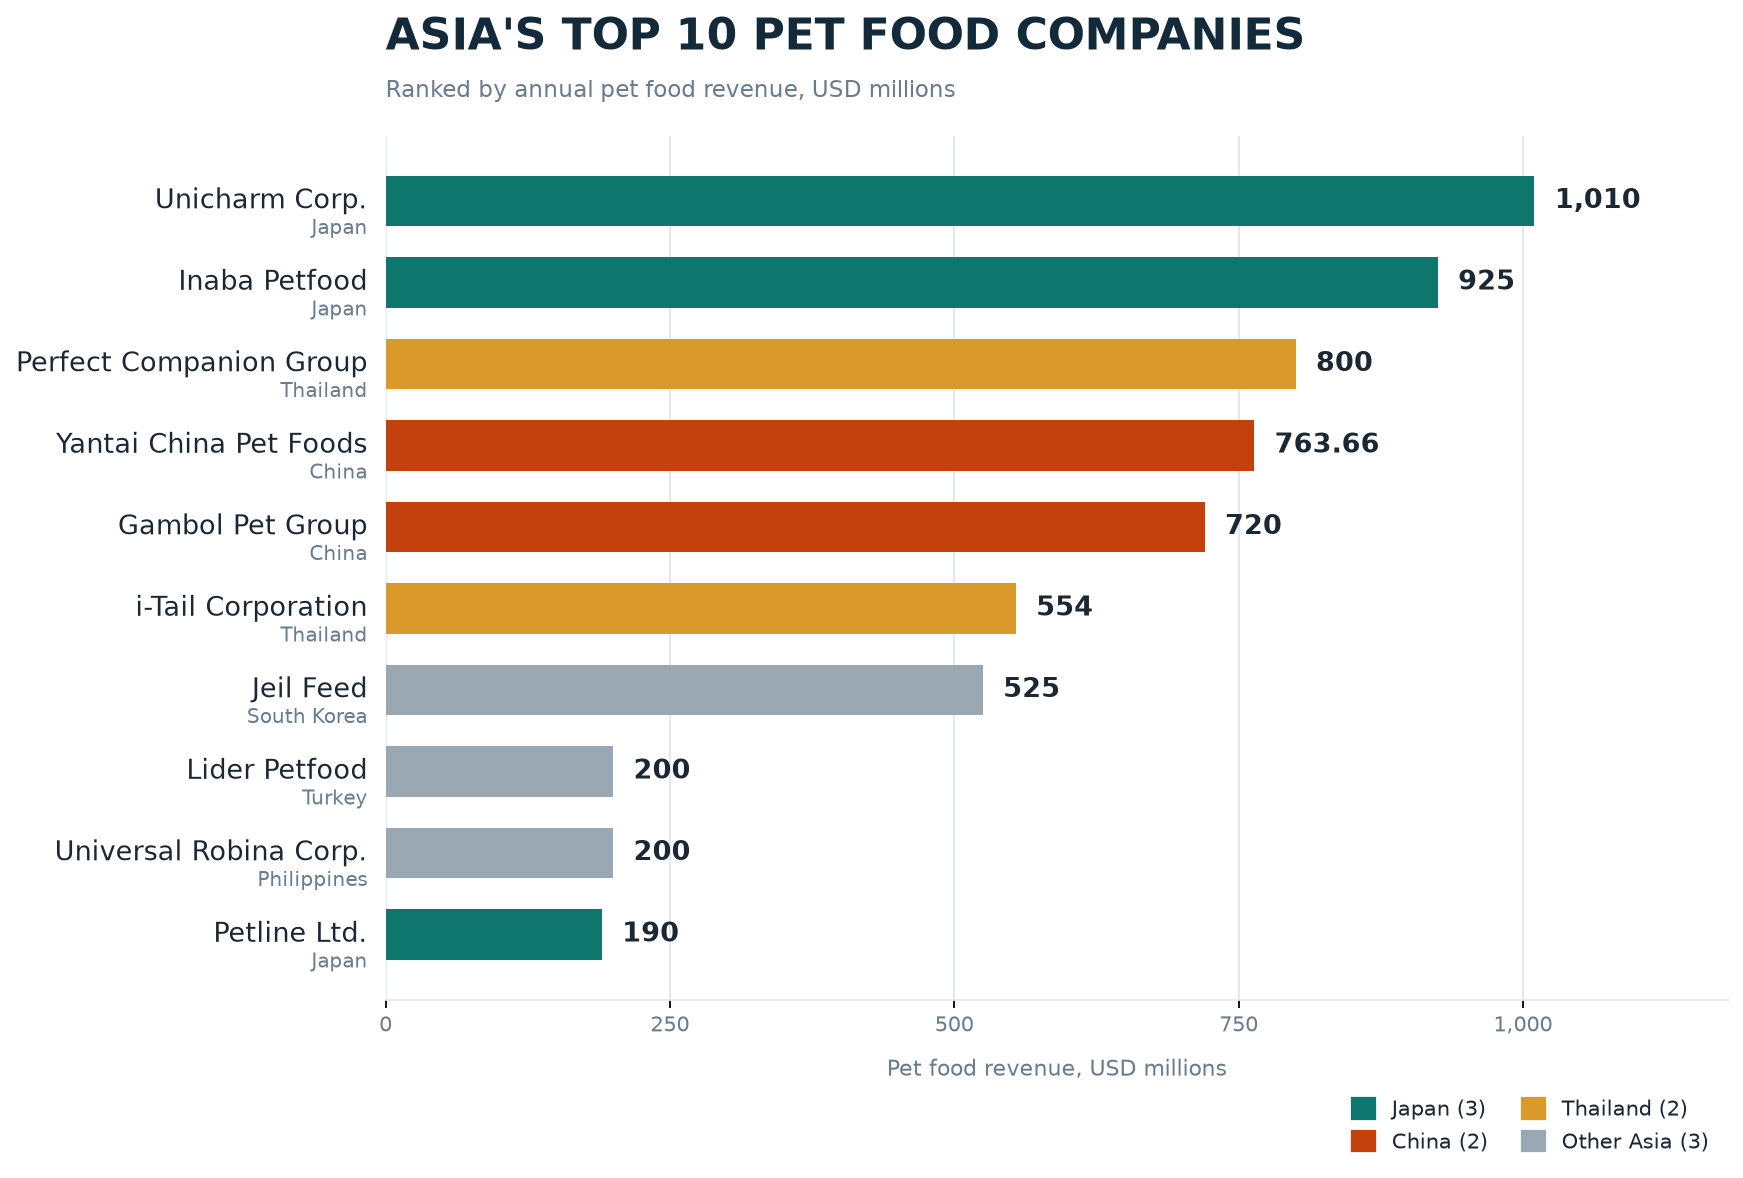
Десять крупнейших в Азии предприятий по производству кормов для домашних животных по годовому доходу. Япония имеет три места, Китай и Таиланд - по два. Источник: набор данных ведущих компаний за 2026 год; цифры в миллионах долларов США.
Unicharm занимает первое место в списке с доходом в 1,01 миллиарда долларов от кормов для домашних животных. В большей части Азии компания известна своими подгузниками, средствами ухода за детьми и средствами гигиены, но не для кошек.
Именно этот фон и стал причиной победы. Гигиеническое производство требует того же, что и корма для домашних животных в больших масштабах: строгий контроль качества, стабильные цепочки поставок, дисциплинированное розничное распространение и привычка управлять полочным пространством, а не только фабриками. Unicharm продемонстрировала свои возможности в сфере влажных продуктов питания через такие бренды, как Silver Spoon и Tsukino Hana, и завоевала позиции в Японии и Восточной Азии, которые чрезвычайно трудно вытеснить.
Это полезное напоминание для всех, кто изучает этот рынок. Победителем стала не самая страстная компания по производству домашних животных. Это была компания с лучшими смежными возможностями, относящаяся к категории, которая ценит последовательность больше, чем новизну.
Компания Inaba Petfood с оборотом в 925 миллионов долларов занимается производством продуктов питания с 1805 года. Двести двадцать лет, большинство из них — до того, как индустрия кормов для домашних животных существовала в какой-либо узнаваемой форме.
Его современный двигатель — это единственная инсайт: кошки суетливы, а суетливость — это техническая проблема, а не маркетинговая. Линия лакомств и влажного корма CIAO практически полностью разрабатывается с учетом вкусовых качеств — текстуры, влажности, аромата — и затем постоянно совершенствуется. Зайдите в японский зоомагазин, и полка выглядит как дорожная карта продукта: чашка, мешочек, палочка, топпер, тунец, курица, морской гребешок.
Инаба выигрывает не по цене. Выигрыш в том, что кот, который отказывается от всего остального, съест это. Этот ров построен на основе формулировок, а не капитала.
Perfect Companion Group (800 миллионов долларов) и i-Tail (554 миллиона долларов) входят в шестерку лидеров и оба находятся на одном и том же ресурсе: тунце.
Таиланд перерабатывает огромные объемы морепродуктов, а те части, которые не идут в пищу человеку, становятся кормами для домашних животных по цене, с которой не может сравниться ни один внутренний производитель. Вот почему так много мировых брендов незаметно производят влажные корма и банки на тайских фабриках. Таиланд – не просто поставщик кормов для домашних животных; это кухня.
Слабость находится на другой стороне реестра. Тайские компании создали огромные мощности OEM и респектабельные собственные бренды, но признание потребителей за пределами их домашнего региона остается слабым. Суть отрасли проста: сильные кухни, слабые лейблы.
Yantai China Pet Foods (764 миллиона долларов) и Gambol Pet Group (720 миллионов долларов) занимают четвертое и пятое места — единственная страна, помимо Японии, где две компании входят в пятерку лидеров.
Выручка Gambol в 2025 году достигла 6,769 млрд юаней, что на 29,06% больше, чем в прошлом году, при этом вклад собственных брендов составил 4,965 млрд юаней при темпе роста 40,06%. Второе число имеет большее значение, чем первое. Для компании, долгое время связанной с контрактным производством, двигателем роста незаметно стали собственные бренды: Myfoodie для массового сегмента, Fregate, продвигающая корма для кошек с высоким содержанием мяса и сыроедения, а также портфолио, охватывающее несколько ценовых категорий. Производство находится в Китае, Таиланде и Новой Зеландии; Продукция поставляется в Европу, США, Японию и Корею.
Яньтай пошел другим путем. Выручка достигла 5,221 млрд юаней, увеличившись на 16,95%, благодаря трем собственным брендам — WANPY, Toptrees и ZEAL — над базой контрактного производства, которая никогда не исчезала. Ее присутствие является самым международным среди всех компаний в этом списке: заводы в Китае, США, Канаде, Мексике, Новой Зеландии, Камбодже и Нидерландах, продукция примерно на 90 рынках и годы лидерства по объему экспорта кормов для домашних животных из Китая.
Два пути, одно начало. Обе компании потратили свое первое десятилетие на создание продуктов других людей, изучение систем качества и структуры затрат, а затем превратили их в бренды, как только внутренний спрос стал достаточно большим, чтобы поддержать инвестиции.
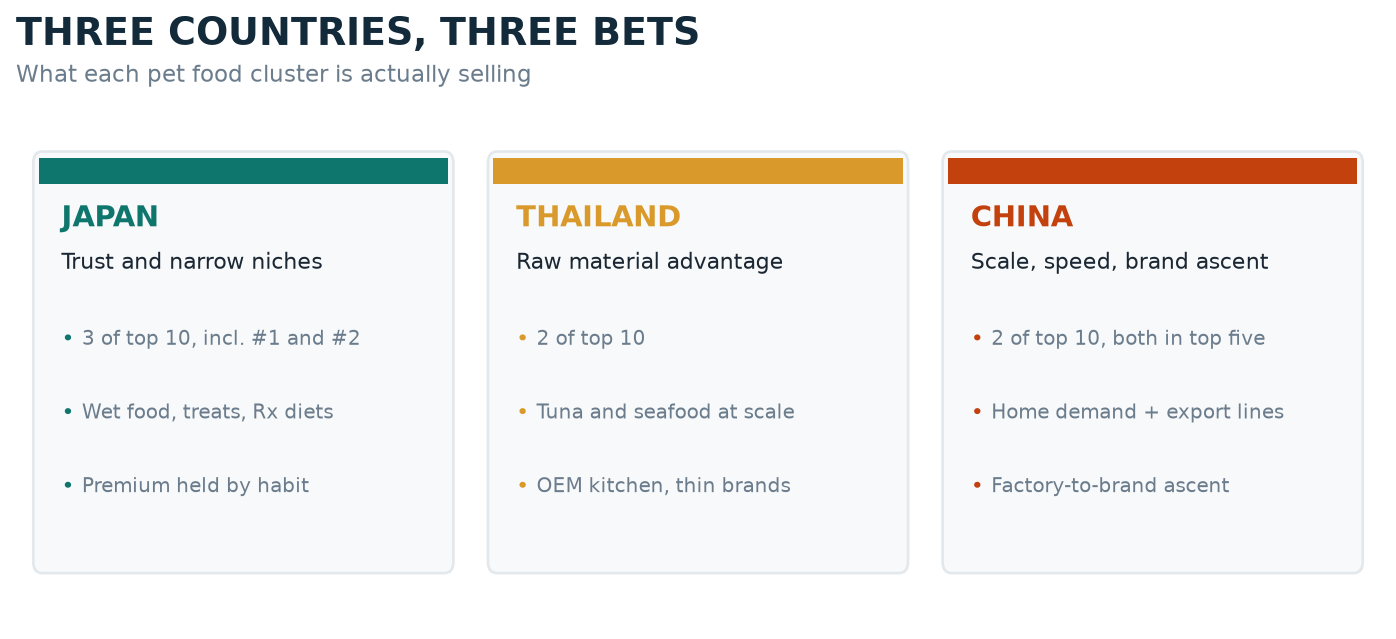
Тот же рейтинг, рассчитанный по стратегии, а не по доходам.
Поместите три кластера рядом, и структура станет очевидной. Япония продает уверенность — влажные корма, лакомства, рецептурные диеты, категории, которые беспокоят покупателя, и ответом на которые является бренд. Таиланд продает сырье — тунец, морепродукты, консервные мощности. Китай продает доступность — огромный внутренний спрос, быстрый производственный цикл и цепочка поставок, которая может перейти от образца к контейнеру за несколько недель.
Ни один из них автоматически не становится лучше. Они просто терпят неудачу по-разному. Япония изо всех сил пытается расти за пределами своего родного региона. Таиланд изо всех сил пытается взимать премию за бренд. Китаю приходится бороться за то, чтобы ему доверяли на вершине рынка.
Есть причина, по которой в этом рейтинге доминируют пищевые компании, а не производители аксессуаров: еда — это та категория, которую владельцы домашних животных не могут откладывать.
В Китае на еду приходится более половины всех расходов на домашних животных каждый год с 2021 года, а к 2025 году эта доля увеличится с 51,5% до 53,7%. Поставки, медицинские услуги и услуги находятся намного ниже этого показателя. Даже в годы спада потребления доля продуктов питания не падала, а увеличивалась.
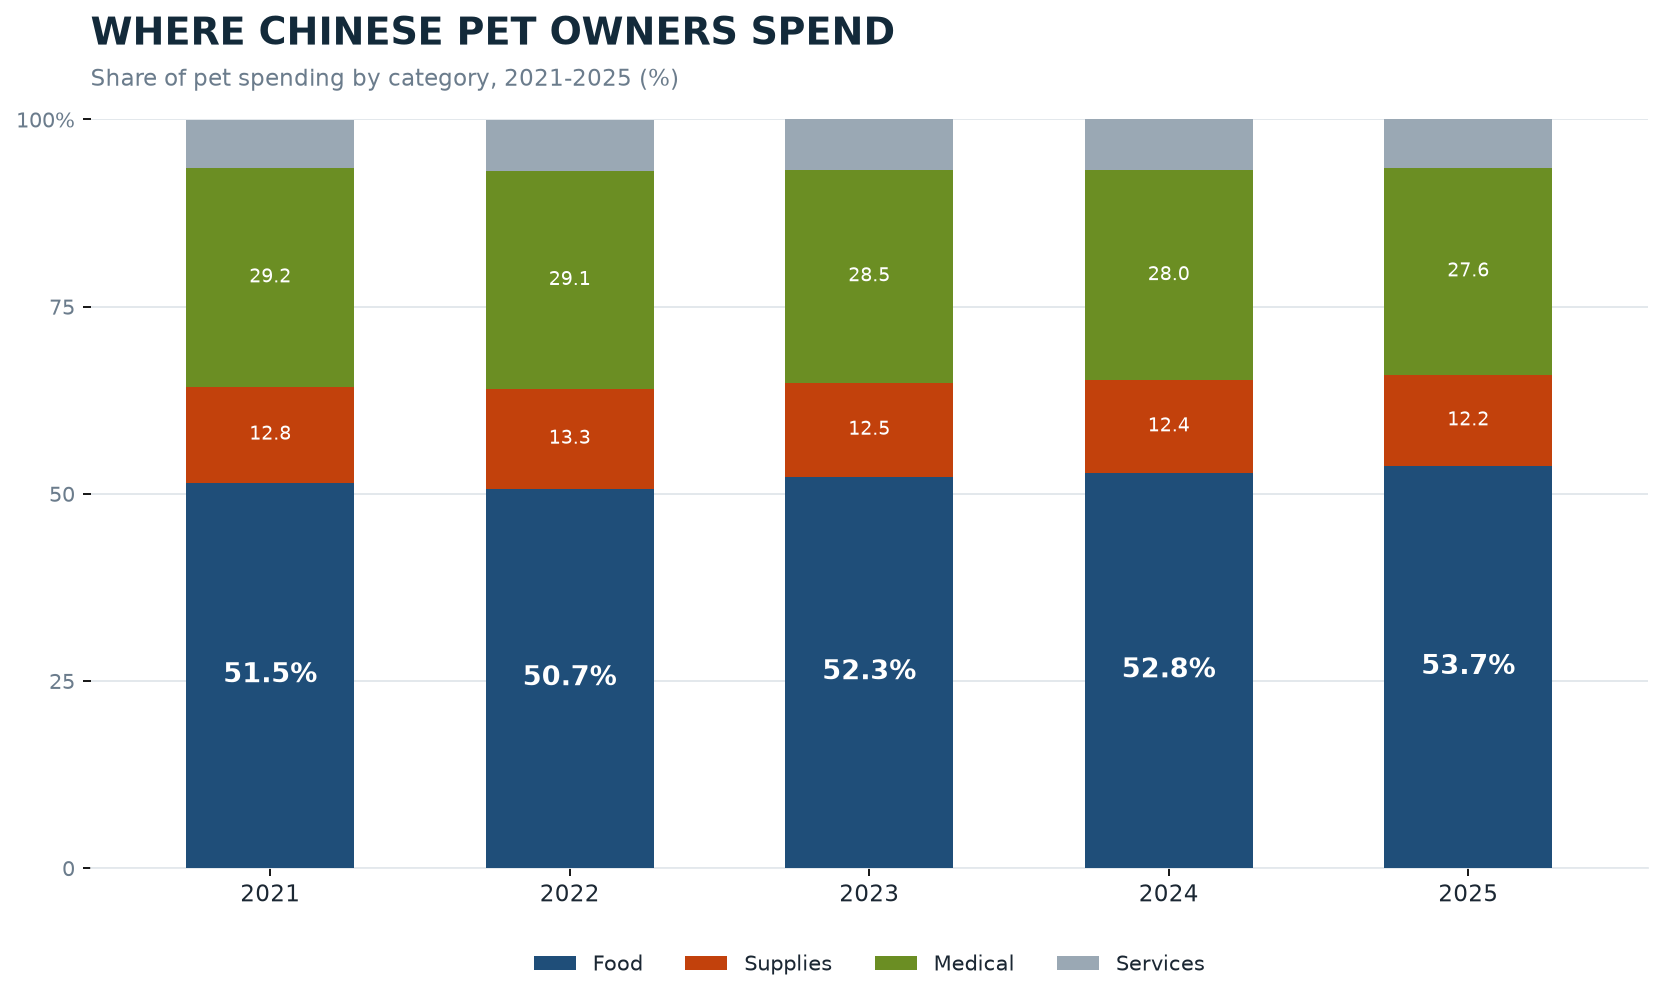
Еда — единственная категория, доля расходов на домашних животных в Китае за пять лет выросла.
Это базовый уровень каждой компании в этом списке. Бизнесу по производству кормов для домашних животных не нужна тенденция продаж; ему нужен дом, в котором есть кошка. Аксессуары зависят от сезона, медицина зависит от цен, услуги зависят от местоположения. Еда обновляется каждые несколько недель.
Доход говорит вам, кто большой. Он не говорит вам, кто выигрывает.
В 2025 году GMV кормов для домашних животных в компаниях Tmall, JD и Douyin достигла 30,71 млрд юаней, увеличившись на 10,2%, что является стабильным показателем в слабой потребительской среде. Но средний показатель скрывает перераспределение. Доля традиционной электронной коммерции снизилась, в то время как категория домашних животных Douyin выросла на 88% в годовом исчислении.
Короткие видеоролики и живая коммерция снизили затраты на создание бренда. Компания больше не нуждается в национальной розничной торговле, чтобы охватить молодого владельца домашнего животного; ему нужен продукт, который будет хорошо смотреться на камере, и повод, чтобы о нем говорили. Этот сдвиг является крупнейшим открытием для китайских брендов перед игроками, чья сила была основана на обычных магазинах.
Было бы легко прочитать этот список как Китай, догоняющий страны. Разрыв в доходах говорит об обратном. Две ведущие японские компании по-прежнему примерно на 20–30% крупнее ведущих китайских компаний, и разница не в мощности, а в том, сколько потребители будут платить за имя.
Ров Японии – это не заводы. Это рецептурные диеты при заболеваниях мочевыводящих путей и почек, влажный корм с текстурой, которую кошки легко принимают, и двадцать лет ветеринара, рекомендующего одну и ту же марку. Такое доверие не приобретается с помощью производственной линии и не ограничивается тремя годами.
Китайские бренды движутся в этом направлении (уход за мочеиспусканием, контроль веса, питание для пожилых людей), но сегмент премиум-класса по-прежнему принадлежит действующим игрокам, а внутренняя ценовая конкуренция достаточно жестока, чтобы подорвать маржу, необходимую для финансирования этого движения.
Первым этапом была мощность. В течение двух десятилетий китайские и тайские фабрики конкурировали по стоимости, постоянству качества и доставке. Выиграйте заказ, сохраните клиента, реинвестируйте. Оба китайских участника этого списка были построены на этом этапе.
Второй этап — брендированные и узкие исследования и разработки. Не более широкий каталог — более острый. Продукт, который настолько хорошо решает одну конкретную задачу, что покупатель перестает сравнивать цены. Именно здесь Япония живет уже много лет и куда сейчас инвестируют китайские лидеры.
Третий этап все еще формируется. Это похоже не столько на борьбу за продукты, сколько на борьбу за данные и каналы: кому принадлежат отношения с владельцем домашнего животного, кто быстрее всех учится на этом и кто может превратить это обучение в следующую формулировку.
Если вы покупаете товары для домашних животных от азиатских производителей — продукты питания или что-то еще — этот рейтинг меняет вопросы, которые стоит задавать.
Какую долю дохода составляет собственный бренд по сравнению с контрактом? Поставщик с реальным бизнесом под собственной торговой маркой научился говорить «нет» плохим брифам. Обычно это проявляется в качестве продукции.
Какую проблему решает этот продукт? Компании, которые поднялись в этот список, сделали это за счет узких, оправданных продуктов, а не широких каталогов.
Есть ли у вас готовое нормативное досье для моего рынка? Пищевые и функциональные продукты живут или умирают в соответствии с документацией. Спрашивайте до пробы, а не после.
Можете ли вы повторить формулировку за 90 дней? Вкусность — это инженерный цикл, а не разовая характеристика.
Где фабрика и где сырье? Экономическое преимущество Таиланда связано с рыбой, а не со строительством. Местоположение завода говорит вам меньше, чем местоположение сырья.
Модель, по которой попала первая десятка, та же самая, что имеет значение и в отделе снабжения: специалисты с реальными способностями превосходят специалистов широкого профиля с большим каталогом. Эта логика применима к товары для домашних животных так же, как и еда.
Японская компания Unicharm с годовым доходом от кормов для домашних животных составляет около 1,01 миллиарда долларов, опередив Inaba Petfood с 925 миллионами долларов. Unicharm более известна своими товарами для гигиены и ухода за детьми; свою позицию в сфере кормов для домашних животных компания построила на таких брендах влажных кормов, как Silver Spoon и Tsukino Hana.
Yantai China Pet Foods сообщила о доходе от кормов для домашних животных в размере 763,66 миллиона долларов, а Gambol Pet Group - в 720 миллионов долларов, заняв четвертое и пятое место в Азии. В 2025 году в юанях объем продаж Gambol достиг 6,769 млрд юаней, а в Yantai — 5,221 млрд юаней.
Доступ к дешевым и богатым источникам морепродуктов, особенно тунца, а также крупномасштабные мощности по консервированию и производству влажных продуктов. Здесь производятся многие мировые бренды. Тайские компании имеют сильные операции OEM, но более слабую узнаваемость бренда на зарубежных потребительских рынках.
Да, с большим отрывом. В Китае на продукты питания приходилось 53,7% расходов на домашних животных в 2025 году по сравнению с 51,5% в 2021 году, в то время как поставки, медицинские услуги и услуги оставались гораздо меньшими. Еда — это та категория, которую владельцы сокращают в последнюю очередь.
Япония лидирует в узких категориях с высоким уровнем доверия, таких как влажные корма, лакомства, ориентированные на вкус, и диеты, отпускаемые по рецепту, которые создавались десятилетиями. Китайские бренды лидируют по внутреннему масштабу, скорости итерации и реализации онлайн-каналов и теперь переходят в функциональные и премиальные сегменты.
Доля дохода от собственного бренда и контракта, конкретная проблема, которую решает продукт, экспортная документация для вашего рынка, скорость итерации рецептуры, а также является ли преимущество сырья реальным или только расположением завода. Прежде чем запрашивать образцы, запросите нормативное досье.
Hanseek Tech поставляет товары для домашних животных из Китая дистрибьюторам и продавцам на торговых площадках, уделяя особое внимание туалетным лоткам, кроваткам и развлечениям. Если вы составляете шорт-лист поставщиков на 2026 год, начать разговор здесь.


